Domain classifier.de kaufen?
Wir ziehen mit dem Projekt
classifier.de um.
Sind Sie am Kauf der Domain
classifier.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain classifier.de kaufen?
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
Wo werden Aktivkonten mehr?
Wo werden Aktivkonten mehr? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens, der Zielgruppe und der geografischen Lage. In der Regel sind in entwickelten Ländern wie den USA oder in Europa mehr Aktivkonten zu finden, da die Bevölkerung dort tendenziell über mehr finanzielle Ressourcen verfügt und Online-Banking weit verbreitet ist. In Schwellenländern hingegen kann die Verbreitung von Aktivkonten geringer sein, da viele Menschen dort keinen Zugang zu Bankdienstleistungen haben. Es gibt jedoch auch Ausnahmen, wie zum Beispiel in Ländern wie Indien, wo die Regierung aktiv daran arbeitet, die Finanzinclusion zu fördern und den Zugang zu Bankkonten zu erleichtern. Insgesamt lässt sich sagen, dass die Verbreitung von Aktivkonten stark von den jeweiligen wirtschaftlichen und gesellschaftlichen Gegebenheiten abhängt. **
Ähnliche Suchbegriffe für Aktivkonten
Top-Angebote
Produkte zum Begriff Aktivkonten:
-
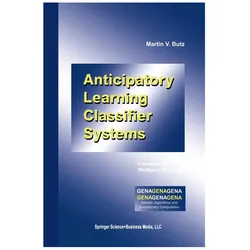
Anticipatory Learning Classifier Systems, Fachbücher von Martin V. ButzDas Fachbuch "Anticipatory Learning Classifier Systems" von Martin V. Butz bietet eine umfassende Analyse der neuesten Entwicklungen im Bereich der antizipatorischen Lernklassifikationssysteme. Diese adaptiven Regel-Lernsysteme sind in der Lage, eigenständig antizipatorische Umweltmodelle zu erstellen, die alle möglichen Handlungseffekte in Bezug auf gegebene Situationen spezifizieren. Das Buch beleuchtet, wie Antizipationen kognitive Systeme beeinflussen und zeigt deren Anwendung in verschiedenen Bereichen, darunter schnellere Reaktivität, adaptive Verhaltensweisen über das Verstärkungslernen hinaus, Aufmerksamkeitsmechanismen sowie die Simulation anderer Agenten. Zudem wird ein evolutionärer Modell-Lernmechanismus vorgestellt, der eine Kombination aus einem gerichteten Spezialisierungsmechanismus und einem genetischen Generalisierungsmechanismus darstellt. Durch Experimente wird demonstriert, dass antizipatorisches adaptives Verhalten durch die Nutzung des sich entwickelnden antizipatorischen Modells simuliert werden kann, was zu schnelleren Modell-Lern- und Planungsanwendungen führt. Das Buch enthält auch eine detaillierte algorithmische Beschreibung sowie eine Programmdokumentation einer C++-Implementierung des Systems.94,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Konten sind Aktivkonten?
Aktivkonten sind Konten in der Buchhaltung, die regelmäßig für Transaktionen genutzt werden. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto, das Warenbestandskonto und das Forderungskonto. Diese Konten werden häufig aktualisiert und verzeichnet, da sie die laufenden Geschäftsvorfälle widerspiegeln. Im Gegensatz dazu sind Passivkonten wie beispielsweise Darlehenskonten oder Verbindlichkeitenkonten weniger aktiv, da sie langfristige Verpflichtungen darstellen. Die Aktivkonten sind somit essentiell für die tägliche Buchführung und die finanzielle Transparenz eines Unternehmens. **
-
Welche Aktivkonten gibt es?
Welche Aktivkonten gibt es? In der Buchhaltung werden Aktivkonten verwendet, um Vermögenswerte eines Unternehmens zu verfolgen. Dazu gehören Konten wie Kasse, Bank, Forderungen aus Lieferungen und Leistungen sowie Vorräte. Diese Konten zeigen, welche Vermögenswerte ein Unternehmen besitzt und wie diese verwendet werden. Durch die Verwendung von Aktivkonten können Unternehmen ihre finanzielle Situation besser verstehen und verwalten. **
-
Auf welcher Seite mehren sich Aktivkonten?
Auf welcher Seite mehren sich Aktivkonten? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wirtschaftszweig, der Region oder der Art des Unternehmens. In der Regel mehren sich Aktivkonten auf der Seite der Vermögenswerte, da diese das Potenzial haben, Einnahmen zu generieren und das Unternehmen zu stärken. Jedoch können auch auf der Passivseite Aktivkonten zunehmen, zum Beispiel durch die Aufnahme von Krediten oder die Ausgabe von Anleihen. Letztendlich ist es wichtig, die Balance zwischen Aktiv- und Passivkonten zu wahren, um die finanzielle Stabilität des Unternehmens zu gewährleisten. **
-
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
Auf welcher Seite nehmen Aktivkonten zu?
Aktivkonten nehmen auf der Sollseite zu. Die Sollseite einer Bilanz zeigt die Vermögenswerte und Ausgaben eines Unternehmens. Wenn ein Unternehmen beispielsweise neue Vermögenswerte erwirbt oder Ausgaben tätigt, werden diese auf der Sollseite verbucht. Durch diese Zunahme von Vermögenswerten und Ausgaben auf der Sollseite steigen die Aktivkonten im Unternehmen. Dies kann beispielsweise durch den Kauf von Maschinen, Fahrzeugen oder anderen Vermögenswerten geschehen. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Aktivkonten:
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Wo werden Aktivkonten mehr?
Wo werden Aktivkonten mehr? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens, der Zielgruppe und der geografischen Lage. In der Regel sind in entwickelten Ländern wie den USA oder in Europa mehr Aktivkonten zu finden, da die Bevölkerung dort tendenziell über mehr finanzielle Ressourcen verfügt und Online-Banking weit verbreitet ist. In Schwellenländern hingegen kann die Verbreitung von Aktivkonten geringer sein, da viele Menschen dort keinen Zugang zu Bankdienstleistungen haben. Es gibt jedoch auch Ausnahmen, wie zum Beispiel in Ländern wie Indien, wo die Regierung aktiv daran arbeitet, die Finanzinclusion zu fördern und den Zugang zu Bankkonten zu erleichtern. Insgesamt lässt sich sagen, dass die Verbreitung von Aktivkonten stark von den jeweiligen wirtschaftlichen und gesellschaftlichen Gegebenheiten abhängt. **
-
Welche Konten sind Aktivkonten?
Aktivkonten sind Konten in der Buchhaltung, die regelmäßig für Transaktionen genutzt werden. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto, das Warenbestandskonto und das Forderungskonto. Diese Konten werden häufig aktualisiert und verzeichnet, da sie die laufenden Geschäftsvorfälle widerspiegeln. Im Gegensatz dazu sind Passivkonten wie beispielsweise Darlehenskonten oder Verbindlichkeitenkonten weniger aktiv, da sie langfristige Verpflichtungen darstellen. Die Aktivkonten sind somit essentiell für die tägliche Buchführung und die finanzielle Transparenz eines Unternehmens. **
-
Welche Aktivkonten gibt es?
Welche Aktivkonten gibt es? In der Buchhaltung werden Aktivkonten verwendet, um Vermögenswerte eines Unternehmens zu verfolgen. Dazu gehören Konten wie Kasse, Bank, Forderungen aus Lieferungen und Leistungen sowie Vorräte. Diese Konten zeigen, welche Vermögenswerte ein Unternehmen besitzt und wie diese verwendet werden. Durch die Verwendung von Aktivkonten können Unternehmen ihre finanzielle Situation besser verstehen und verwalten. **
Ähnliche Suchbegriffe für Aktivkonten
-
Anticipatory Learning Classifier Systems, Fachbücher von Martin V. ButzDas Fachbuch "Anticipatory Learning Classifier Systems" von Martin V. Butz bietet eine umfassende Analyse der neuesten Entwicklungen im Bereich der antizipatorischen Lernklassifikationssysteme. Diese adaptiven Regel-Lernsysteme sind in der Lage, eigenständig antizipatorische Umweltmodelle zu erstellen, die alle möglichen Handlungseffekte in Bezug auf gegebene Situationen spezifizieren. Das Buch beleuchtet, wie Antizipationen kognitive Systeme beeinflussen und zeigt deren Anwendung in verschiedenen Bereichen, darunter schnellere Reaktivität, adaptive Verhaltensweisen über das Verstärkungslernen hinaus, Aufmerksamkeitsmechanismen sowie die Simulation anderer Agenten. Zudem wird ein evolutionärer Modell-Lernmechanismus vorgestellt, der eine Kombination aus einem gerichteten Spezialisierungsmechanismus und einem genetischen Generalisierungsmechanismus darstellt. Durch Experimente wird demonstriert, dass antizipatorisches adaptives Verhalten durch die Nutzung des sich entwickelnden antizipatorischen Modells simuliert werden kann, was zu schnelleren Modell-Lern- und Planungsanwendungen führt. Das Buch enthält auch eine detaillierte algorithmische Beschreibung sowie eine Programmdokumentation einer C++-Implementierung des Systems.94,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auf welcher Seite mehren sich Aktivkonten?
Auf welcher Seite mehren sich Aktivkonten? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wirtschaftszweig, der Region oder der Art des Unternehmens. In der Regel mehren sich Aktivkonten auf der Seite der Vermögenswerte, da diese das Potenzial haben, Einnahmen zu generieren und das Unternehmen zu stärken. Jedoch können auch auf der Passivseite Aktivkonten zunehmen, zum Beispiel durch die Aufnahme von Krediten oder die Ausgabe von Anleihen. Letztendlich ist es wichtig, die Balance zwischen Aktiv- und Passivkonten zu wahren, um die finanzielle Stabilität des Unternehmens zu gewährleisten. **
-
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
-
Auf welcher Seite nehmen Aktivkonten zu?
Aktivkonten nehmen auf der Sollseite zu. Die Sollseite einer Bilanz zeigt die Vermögenswerte und Ausgaben eines Unternehmens. Wenn ein Unternehmen beispielsweise neue Vermögenswerte erwirbt oder Ausgaben tätigt, werden diese auf der Sollseite verbucht. Durch diese Zunahme von Vermögenswerten und Ausgaben auf der Sollseite steigen die Aktivkonten im Unternehmen. Dies kann beispielsweise durch den Kauf von Maschinen, Fahrzeugen oder anderen Vermögenswerten geschehen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.